Domain halbjahresbilanz.de kaufen?
Wir ziehen mit dem Projekt
halbjahresbilanz.de um.
Sind Sie am Kauf der Domain
halbjahresbilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain halbjahresbilanz.de kaufen?
Soll Haben Erfolgsrechnung?
Soll Haben Erfolgsrechnung? Die Haben-Erfolgsrechnung ist ein wichtiger Bestandteil der Buchhaltung und dient dazu, die Einnahmen und Ausgaben eines Unternehmens gegenüberzustellen. Sie ermöglicht es, den Gewinn oder Verlust eines Unternehmens in einem bestimmten Zeitraum zu ermitteln. Durch die Haben-Erfolgsrechnung können Unternehmer wichtige Erkenntnisse über die finanzielle Situation ihres Unternehmens gewinnen und fundierte Entscheidungen treffen. Somit ist die Haben-Erfolgsrechnung ein unverzichtbares Instrument für die finanzielle Steuerung und Planung eines Unternehmens. Daher ist es ratsam, die Haben-Erfolgsrechnung regelmäßig zu erstellen und zu analysieren, um den wirtschaftlichen Erfolg des Unternehmens zu sichern. **
Was ist Bilanzanalyse?
Die Bilanzanalyse ist eine Methode, um die finanzielle Gesundheit eines Unternehmens zu bewerten. Sie beinhaltet die Untersuchung der Bilanz, der Gewinn- und Verlustrechnung sowie weiterer Finanzberichte, um die Liquidität, Rentabilität und finanzielle Stabilität des Unternehmens zu beurteilen. Durch die Bilanzanalyse können Investoren, Gläubiger und Manager wichtige Erkenntnisse über die finanzielle Leistungsfähigkeit eines Unternehmens gewinnen und fundierte Entscheidungen treffen. Dabei werden Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Umsatzrendite analysiert, um die finanzielle Situation des Unternehmens zu bewerten. **

Ähnliche Suchbegriffe für Streptococcus thermophilus
Top-Angebote
Produkte zum Begriff Streptococcus thermophilus:
-
Streptococcus Haemolyticus Injeel Ampullen 2x 2x10 StSet enthält2x Streptococcus haemolyticus-Injeel Ampullen 10 StHomöopatisches ArzneimittelRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Gegenanzeigen:Keine bekannt.Vorsichtsmaßnahmen für die Anwendung:Anwendung in der Schwangerschaft und Stillzeit: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden.Wechselwirkungen:Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt.Dosierung und Art der Anwendung:Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollte daher nur parenteral einmal 1-2 ml i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden.Dauer der Behandlung:Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden.Nebenwirkungen:Keine bekannt. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen beobachten, teilen Sie diese bitte Ihrem Arzt oder Apotheker mit. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußerer Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum.Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Streptococcus haemolyticus-Nosode Dil. D12 (HAB, Vorschrift 44) 0,367 g Streptococcus haemolyticus-Nosode Dil. D30 (HAB, Vorschrift 44) 0,367 g Streptococcus haemolyticus-Nosode Dil. D200(HAB, Vorschrift 44) 0,367 gGemeinsame Potenzierung über die letzten 3 Stufen.Sonstiger Bestandteil:Natriumchlorid46,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brösel, Gerrit: BilanzanalyseBilanzanalyse , Unternehmensbeurteilung auf der Basis von HGB- und IFRS-Abschlüssen , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20240903, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Brösel, Gerrit, Auflage: 24018, Auflage/Ausgabe: neu bearbeitete Auflage, Keyword: Bilanzanalyse; IFRS; Jahreabschluss; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Unternehmen~Unternehmung, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Seitenanzahl: XXVI, Seitenanzahl: 548, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 211, Breite: 147, Höhe: 32, Gewicht: 707, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wengel, Torsten: BilanzanalyseBilanzanalyse , ¿¿Bilanzanalyse kompakt dargestellt Mit diesem Lehr- und Übungsbuch erarbeiten Sie sich selbständig die Techniken und Methoden der Bilanzanalyse. Anhand zahlreicher Kontrollfragen und Übungsaufgaben mit Lösungen vertiefen Sie Ihr Wissen, trainieren die praktische Anwendung und kontrollieren Ihren Lernfortschritt. Den Schwerpunkt des Buches bilden die finanz- und erfolgswirtschaftlichen Kennzahlen zur Analyse von Jahresabschlüssen. Beim Einzeljahresabschluss auf Grundlage des HGB geht es dabei vorrangig um "Klassiker" wie z. B. Rentabilität, operative und außerordentliche Ergebnisse, Eigenkapitalquoten, Verschuldungsgrade und Cashflows. Beim Thema kapitalmarktorientierte Konzernjahresabschlüsse lernen Sie international gebräuchliche Ansätze wie Pro-Forma-Kennzahlen (EBIT, EBITDA), Cashflow Return on Investment (CFRoI), Return on Capital Employed (RoCe) und Economic Value Added (EVA) kennen. Ausführlich erläutert werden zudem die Erkenntnismöglichkeiten, welche die Kapitalflussrechnung und Segmentberichterstattung bieten. Inhaltsverzeichnis: ¿1. Teil: Allgemeine Grundlagen, Methoden, Instrumente und Techniken der Analyse von Jahresabschlüssen 2. Teil: Traditionelle Kennzahlenanalyse des Einzeljahresabschlusses 3. Teil: Kapitalmarktorientierte Analyse von Konzernjahresabschlüssen 4. Teil: Statistische Verfahren zur Früherkennung von Insolvenzen: Die Diskriminanzanalyse Anhang: Übungen und Kontrollfragen, Lösungen zu den Übungen und Kontrollfragen, Kennziffern , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive., Erscheinungsjahr: 20230719, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Wengel, Torsten, Edition: NED, Auflage: 23015, Auflage/Ausgabe: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive, Seitenzahl/Blattzahl: 253, Keyword: eLearning; Bilanzen; Online-Training; Lernprogramm; Lehrbuch; Bilanzierung; Jahresabschlussanalyse; Kennzahlenanalyse; Rechnungswesen; BWL-Studium; BWL; Studium; Einzelabschluss; Konzernabschluss, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Finanzierung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Unternehmensfinanzierung~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: For undergraduate education and equivalents~Lehrbuch, Skript~Für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 234, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 253 Blätter, Länge: 235, Breite: 170, Höhe: 14, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066076001 V14550-978-3-482-632- B0000066076002 V14550-978-3-482-632-2, Vorgänger: 2680485, Vorgänger EAN: 9783482632440 9783482632433 9783482632426 9783482632419 9783482719004, Alternatives Format EAN: 9783482691751 9783482786624, eBook EAN: 9783482691751, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Erfolgsrechnung?
Was versteht man unter Erfolgsrechnung? Die Erfolgsrechnung ist ein Instrument der betriebswirtschaftlichen Analyse, das die Erträge und Aufwendungen eines Unternehmens gegenüberstellt. Sie dient dazu, den wirtschaftlichen Erfolg eines Unternehmens in einem bestimmten Zeitraum zu messen. Die Erfolgsrechnung zeigt, ob ein Unternehmen profitabel arbeitet und wie sich Umsätze, Kosten und Gewinne entwickeln. Sie ist somit ein wichtiges Instrument für die Unternehmensführung und die Entscheidungsfindung. **
-
Sind Bestandsrechnung und Erfolgsrechnung dasselbe?
Nein, Bestandsrechnung und Erfolgsrechnung sind nicht dasselbe. Die Bestandsrechnung erfasst den Wert der Vermögensgegenstände und Schulden zu einem bestimmten Zeitpunkt, während die Erfolgsrechnung die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum abbildet. Die Bestandsrechnung ist somit eine Momentaufnahme, während die Erfolgsrechnung die finanzielle Performance über einen längeren Zeitraum darstellt. **
-
Was ist eine Bilanz und Erfolgsrechnung?
Was ist eine Bilanz und Erfolgsrechnung? Eine Bilanz ist eine Zusammenstellung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Sie gibt Auskunft über die finanzielle Situation des Unternehmens und zeigt, wie die Vermögenswerte durch die Finanzierung mit Eigen- und Fremdkapital finanziert werden. Die Erfolgsrechnung hingegen zeigt die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie enthält Informationen über Umsätze, Kosten und Gewinne des Unternehmens und gibt Aufschluss darüber, ob das Unternehmen profitabel arbeitet. Zusammen liefern Bilanz und Erfolgsrechnung wichtige Informationen für Investoren, Gläubiger und andere Stakeholder, um die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens zu beurteilen. **
-
Was ist eine Erfolgsrechnung einfach erklärt?
Was ist eine Erfolgsrechnung einfach erklärt? **
Wann veröffentlicht Tesla die Geschäftszahlen?
Tesla veröffentlicht seine Geschäftszahlen in der Regel nach Abschluss eines Quartals. Die genauen Termine können jedoch variieren. In der Vergangenheit wurden die Geschäftszahlen oft innerhalb von ein bis zwei Wochen nach Quartalsende veröffentlicht. **
Was ist der Unterschied zwischen Bilanz und Erfolgsrechnung?
Die Bilanz ist eine Momentaufnahme der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt und zeigt die Vermögenswerte, Schulden und das Eigenkapital. Die Erfolgsrechnung hingegen zeigt die finanzielle Performance eines Unternehmens über einen bestimmten Zeitraum und enthält Informationen über Umsätze, Kosten und Gewinne oder Verluste. Während die Bilanz die finanzielle Stabilität eines Unternehmens zeigt, gibt die Erfolgsrechnung Auskunft über seine Rentabilität. **
Top-Angebote
Produkte zum Begriff Streptococcus thermophilus:
-
Streptococcus Ha Inj Nos 10 STWichtige Hinweise (Pflichtangaben): Streptococcus haemolyticus-Injeel, Flüssige Verdünnung zur Injektion. Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Streptococcus haemolyticus-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei während der Anwendung fortdauernden Krankheitssymptomen ist medizinischer Rat einzuholen. Gegenanzeigen: Nicht anwenden bei bekannter Allergie (Überempfindlichkeit) gegen einen der Wirkstoffe oder der sonstigen Bestandteile. Vorsichtsmaßnahmen für die Anwendung: Anwendung in der Schwangerschaft und Stillzeit: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Wechselwirkungen: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reizund Genussmittel ungünstig beeinflusst werden. Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Dosierung und Art der Anwendung: Soweit nicht anders verordnet gilt für Erwachsene und Jugendliche ab 12 Jahren: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Wie alle Arzneimittel kann Streptococcus haemolyticus-Injeel Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Meldung von Nebenwirkungen: Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Nach Anbruch sofort verbrauchen. Angebrochene Ampullen sind zu verwerfen. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält folgende Wirkstoffe: Streptococcus haemolyticus-Nosode Dil. D12 (HAB, Vorschrift 44) 0,367 g, Streptococcus haemolyticus-Nosode Dil. D30 (HAB, Vorschrift 44) 0,367 g, Streptococcus haemolyticus-Nosode Dil. D200 (HAB, Vorschrift 44) 0,367 g. Gemeinsame Potenzierung über die letzten 3 Stufen. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10 Ampullen und Klinikpackung mit 100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-210 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im August 2015. Quelle: Angaben der Packungsbeilage Stand: 11/202121,76 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
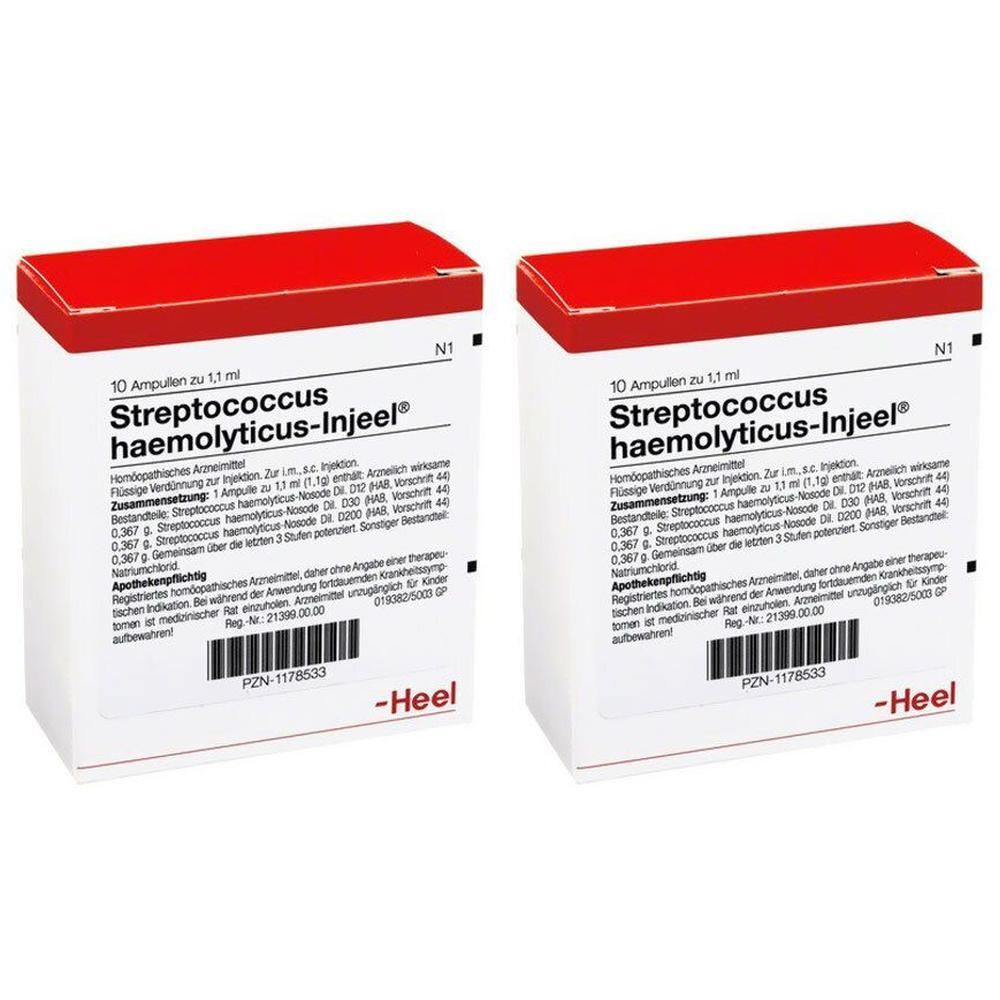
Streptococcus Haemolyticus Injeel Ampullen 2x 2x10 StSet enthält2x Streptococcus haemolyticus-Injeel Ampullen 10 StHomöopatisches ArzneimittelRegistriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Gegenanzeigen:Keine bekannt.Vorsichtsmaßnahmen für die Anwendung:Anwendung in der Schwangerschaft und Stillzeit: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden.Wechselwirkungen:Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt.Dosierung und Art der Anwendung:Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollte daher nur parenteral einmal 1-2 ml i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden.Dauer der Behandlung:Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden.Nebenwirkungen:Keine bekannt. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen beobachten, teilen Sie diese bitte Ihrem Arzt oder Apotheker mit. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußerer Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum.Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Streptococcus haemolyticus-Nosode Dil. D12 (HAB, Vorschrift 44) 0,367 g Streptococcus haemolyticus-Nosode Dil. D30 (HAB, Vorschrift 44) 0,367 g Streptococcus haemolyticus-Nosode Dil. D200(HAB, Vorschrift 44) 0,367 gGemeinsame Potenzierung über die letzten 3 Stufen.Sonstiger Bestandteil:Natriumchlorid46,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brösel, Gerrit: BilanzanalyseBilanzanalyse , Unternehmensbeurteilung auf der Basis von HGB- und IFRS-Abschlüssen , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20240903, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Brösel, Gerrit, Auflage: 24018, Auflage/Ausgabe: neu bearbeitete Auflage, Keyword: Bilanzanalyse; IFRS; Jahreabschluss; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Unternehmen~Unternehmung, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaft und Management, Seitenanzahl: XXVI, Seitenanzahl: 548, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 211, Breite: 147, Höhe: 32, Gewicht: 707, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll Haben Erfolgsrechnung?
Soll Haben Erfolgsrechnung? Die Haben-Erfolgsrechnung ist ein wichtiger Bestandteil der Buchhaltung und dient dazu, die Einnahmen und Ausgaben eines Unternehmens gegenüberzustellen. Sie ermöglicht es, den Gewinn oder Verlust eines Unternehmens in einem bestimmten Zeitraum zu ermitteln. Durch die Haben-Erfolgsrechnung können Unternehmer wichtige Erkenntnisse über die finanzielle Situation ihres Unternehmens gewinnen und fundierte Entscheidungen treffen. Somit ist die Haben-Erfolgsrechnung ein unverzichtbares Instrument für die finanzielle Steuerung und Planung eines Unternehmens. Daher ist es ratsam, die Haben-Erfolgsrechnung regelmäßig zu erstellen und zu analysieren, um den wirtschaftlichen Erfolg des Unternehmens zu sichern. **
-
Was ist Bilanzanalyse?
Die Bilanzanalyse ist eine Methode, um die finanzielle Gesundheit eines Unternehmens zu bewerten. Sie beinhaltet die Untersuchung der Bilanz, der Gewinn- und Verlustrechnung sowie weiterer Finanzberichte, um die Liquidität, Rentabilität und finanzielle Stabilität des Unternehmens zu beurteilen. Durch die Bilanzanalyse können Investoren, Gläubiger und Manager wichtige Erkenntnisse über die finanzielle Leistungsfähigkeit eines Unternehmens gewinnen und fundierte Entscheidungen treffen. Dabei werden Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Umsatzrendite analysiert, um die finanzielle Situation des Unternehmens zu bewerten. **
-
Was versteht man unter Erfolgsrechnung?
Was versteht man unter Erfolgsrechnung? Die Erfolgsrechnung ist ein Instrument der betriebswirtschaftlichen Analyse, das die Erträge und Aufwendungen eines Unternehmens gegenüberstellt. Sie dient dazu, den wirtschaftlichen Erfolg eines Unternehmens in einem bestimmten Zeitraum zu messen. Die Erfolgsrechnung zeigt, ob ein Unternehmen profitabel arbeitet und wie sich Umsätze, Kosten und Gewinne entwickeln. Sie ist somit ein wichtiges Instrument für die Unternehmensführung und die Entscheidungsfindung. **
-
Sind Bestandsrechnung und Erfolgsrechnung dasselbe?
Nein, Bestandsrechnung und Erfolgsrechnung sind nicht dasselbe. Die Bestandsrechnung erfasst den Wert der Vermögensgegenstände und Schulden zu einem bestimmten Zeitpunkt, während die Erfolgsrechnung die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum abbildet. Die Bestandsrechnung ist somit eine Momentaufnahme, während die Erfolgsrechnung die finanzielle Performance über einen längeren Zeitraum darstellt. **
Ähnliche Suchbegriffe für Streptococcus thermophilus
-
Wengel, Torsten: BilanzanalyseBilanzanalyse , ¿¿Bilanzanalyse kompakt dargestellt Mit diesem Lehr- und Übungsbuch erarbeiten Sie sich selbständig die Techniken und Methoden der Bilanzanalyse. Anhand zahlreicher Kontrollfragen und Übungsaufgaben mit Lösungen vertiefen Sie Ihr Wissen, trainieren die praktische Anwendung und kontrollieren Ihren Lernfortschritt. Den Schwerpunkt des Buches bilden die finanz- und erfolgswirtschaftlichen Kennzahlen zur Analyse von Jahresabschlüssen. Beim Einzeljahresabschluss auf Grundlage des HGB geht es dabei vorrangig um "Klassiker" wie z. B. Rentabilität, operative und außerordentliche Ergebnisse, Eigenkapitalquoten, Verschuldungsgrade und Cashflows. Beim Thema kapitalmarktorientierte Konzernjahresabschlüsse lernen Sie international gebräuchliche Ansätze wie Pro-Forma-Kennzahlen (EBIT, EBITDA), Cashflow Return on Investment (CFRoI), Return on Capital Employed (RoCe) und Economic Value Added (EVA) kennen. Ausführlich erläutert werden zudem die Erkenntnismöglichkeiten, welche die Kapitalflussrechnung und Segmentberichterstattung bieten. Inhaltsverzeichnis: ¿1. Teil: Allgemeine Grundlagen, Methoden, Instrumente und Techniken der Analyse von Jahresabschlüssen 2. Teil: Traditionelle Kennzahlenanalyse des Einzeljahresabschlusses 3. Teil: Kapitalmarktorientierte Analyse von Konzernjahresabschlüssen 4. Teil: Statistische Verfahren zur Früherkennung von Insolvenzen: Die Diskriminanzanalyse Anhang: Übungen und Kontrollfragen, Lösungen zu den Übungen und Kontrollfragen, Kennziffern , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive., Erscheinungsjahr: 20230719, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Wengel, Torsten, Edition: NED, Auflage: 23015, Auflage/Ausgabe: 15., überarbeitete Auflage. Online-Version und Online-Training inklusive, Seitenzahl/Blattzahl: 253, Keyword: eLearning; Bilanzen; Online-Training; Lernprogramm; Lehrbuch; Bilanzierung; Jahresabschlussanalyse; Kennzahlenanalyse; Rechnungswesen; BWL-Studium; BWL; Studium; Einzelabschluss; Konzernabschluss, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Finanzierung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Unternehmensfinanzierung~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Region: Deutschland, Bildungszweck: For undergraduate education and equivalents~Lehrbuch, Skript~Für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 234, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 253 Blätter, Länge: 235, Breite: 170, Höhe: 14, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000066076001 V14550-978-3-482-632- B0000066076002 V14550-978-3-482-632-2, Vorgänger: 2680485, Vorgänger EAN: 9783482632440 9783482632433 9783482632426 9783482632419 9783482719004, Alternatives Format EAN: 9783482691751 9783482786624, eBook EAN: 9783482691751, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Bilanz und Erfolgsrechnung?
Was ist eine Bilanz und Erfolgsrechnung? Eine Bilanz ist eine Zusammenstellung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Sie gibt Auskunft über die finanzielle Situation des Unternehmens und zeigt, wie die Vermögenswerte durch die Finanzierung mit Eigen- und Fremdkapital finanziert werden. Die Erfolgsrechnung hingegen zeigt die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie enthält Informationen über Umsätze, Kosten und Gewinne des Unternehmens und gibt Aufschluss darüber, ob das Unternehmen profitabel arbeitet. Zusammen liefern Bilanz und Erfolgsrechnung wichtige Informationen für Investoren, Gläubiger und andere Stakeholder, um die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens zu beurteilen. **
-
Was ist eine Erfolgsrechnung einfach erklärt?
Was ist eine Erfolgsrechnung einfach erklärt? **
-
Wann veröffentlicht Tesla die Geschäftszahlen?
Tesla veröffentlicht seine Geschäftszahlen in der Regel nach Abschluss eines Quartals. Die genauen Termine können jedoch variieren. In der Vergangenheit wurden die Geschäftszahlen oft innerhalb von ein bis zwei Wochen nach Quartalsende veröffentlicht. **
-
Was ist der Unterschied zwischen Bilanz und Erfolgsrechnung?
Die Bilanz ist eine Momentaufnahme der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt und zeigt die Vermögenswerte, Schulden und das Eigenkapital. Die Erfolgsrechnung hingegen zeigt die finanzielle Performance eines Unternehmens über einen bestimmten Zeitraum und enthält Informationen über Umsätze, Kosten und Gewinne oder Verluste. Während die Bilanz die finanzielle Stabilität eines Unternehmens zeigt, gibt die Erfolgsrechnung Auskunft über seine Rentabilität. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.